Seu Nelson tem 71 anos, dois filhos, dois apartamentos alugados, um sítio e algum dinheiro aplicado. A mãe dele morreu em agosto, e o inventário está aberto. Em outubro, ele recebeu a terceira mensagem do ano com o mesmo recado, em duas versões: "Doe os imóveis para os filhos ainda em 2026, porque em janeiro o imposto sobe e passa a ser pelo valor de mercado." E: "Termine o inventário da sua mãe antes de 2027, pela mesma razão."
Ele me perguntou se era verdade. A resposta curta é: o prazo não está na lei. Nem na federal, nem na gaúcha.
A resposta longa é este texto. Tem uma parte do aviso que é verdade, uma parte que depende de uma lei que o Rio Grande do Sul ainda não fez e uma parte que é só calendário de vendas. Quem mistura as três decide por medo, e decide mal.
A tese
Não existe aumento nacional do imposto sobre herança e doação marcado para 01/01/2027. O que existe é uma lei complementar em vigor desde janeiro de 2026, uma lei gaúcha que ainda não foi adaptada a ela e uma regra constitucional que impede qualquer aumento de valer no mesmo ano em que for aprovado. Doar em vida tem motivos sérios para ser decidido agora. Nenhum deles é a virada do ano. E correr com o inventário de quem já morreu não muda o imposto.
O que a LC 227 mudou, e desde quando
A Lei Complementar 227, de 13/01/2026, é o último projeto da reforma tributária. Ela cuida do Comitê Gestor do IBS e, no caminho, escreveu as normas gerais do ITCMD que a Constituição pedia desde 1988. Cinco coisas mudaram.
A base de cálculo é o valor de mercado. O art. 152: "A base de cálculo do ITCMD é o valor de mercado do bem ou do direito transmitido." Para imóvel e dinheiro, a maioria dos Estados-membros já fazia assim. A novidade é a lei nacional dizer isso para todos.
Quotas de empresa ganharam um piso. Para quotas e ações sem cotação em bolsa, o art. 154, II, manda apurar o valor "por metodologia tecnicamente idônea", correspondendo, no mínimo, ao patrimônio líquido ajustado a valor de mercado, mais o fundo de comércio. O imóvel que entrou na empresa da família em 2005 por R$ 200.000,00 e vale R$ 1.200.000,00 hoje não pode mais ser contado pelos R$ 200.000,00 na hora de transmitir as quotas.
A alíquota passou a ser progressiva como no imposto de renda. O art. 156 repete a Constituição: progressiva em razão do valor do quinhão, do legado ou da doação, com teto do Senado (8%, Resolução 9/1992). O § 2º diz como se calcula: enquadra o valor na primeira faixa e, "naquilo que a exceder, na faixa subsequente, e assim sucessivamente". Cada pedaço do valor paga a alíquota da sua faixa, igual ao imposto de renda da pessoa física. Esse detalhe importa mais adiante.
Doações em parcelas se somam. O art. 155 manda considerar todas as doações entre as mesmas pessoas no prazo que a lei estadual fixar e aplicar a progressividade sobre o total. Dividir a doação em dez pedacinhos para ficar na faixa de baixo deixou de funcionar.
Na herança, o fato gerador é a morte, com ou sem inventário. O art. 151, I, fixa o fato gerador na data do óbito, e o art. 148, § 3º, diz que ele independe da abertura de inventário ou arrolamento.
Agora, desde quando isso vale?
Desde 14/01/2026, data da publicação. O art. 182 adiou para 2027 só dois dispositivos, e nenhum deles está no livro do ITCMD. A história de que "a partir de 2027 o imposto será pelo valor de mercado" está atrasada em um ano. Na lei nacional, já é.
"Então o Estado-membro já pode cobrar pelo valor de mercado hoje?" Essa é a pergunta certa, e a resposta é que não está resolvido. A LC 227 é norma geral. Quem cobra é o Estado-membro, com a lei dele, e o próprio art. 154, II, termina dizendo que o piso das quotas se apura "conforme estabelecido na legislação do ente tributante". Se a Receita Estadual pode aplicar esse piso sem que a Assembleia mude a Lei 8.821/1989 é discussão que vai parar no Judiciário. O que não dá para fazer é tratar 31/12/2026 como a data em que a regra nasce. Ela já nasceu.
O que depende do Rio Grande do Sul
Alíquota é matéria de lei estadual. A LC 227 não aumentou um centavo do ITCD gaúcho, porque não podia.
No RS, a Lei 8.821/1989 tem várias alíquotas desde 2016. Na doação, duas faixas: 3% até 10.000 UPF-RS e 4% acima. Em 2026, com a UPF-RS em R$ 28,3264, a linha de corte está em R$ 283.264,00. Na herança, cinco faixas que vão de zero a 6%, e o 6% só começa acima de 50.000 UPF-RS, R$ 1.416.320,00 por quinhão.
Para o RS mudar essas alíquotas, precisa de lei. E a Constituição, no art. 150, III, "b" e "c", proíbe cobrar imposto aumentado no mesmo exercício da publicação da lei e antes de 90 dias dela. O ITCMD não está em nenhuma exceção.
Uma lei gaúcha publicada hoje, em novembro de 2026, só produziria efeito em fevereiro de 2027. Uma lei publicada em 2027 só vale em 2028. E até onde consegui apurar, não há lei nova publicada nem projeto votado na Assembleia gaúcha adaptando o ITCD à LC 227.
Isso significa uma coisa que nenhuma das mensagens de outubro escreve: a doação feita em 15/01/2027, se nada mudar até lá, paga exatamente a mesma alíquota da doação feita em 15/12/2026. A alíquota é a vigente no momento da doação (LC 227, art. 156, § 1º, II). E no momento da doação a lei será a mesma.
Como cobram os outros Estados-membros
A LC 227 encontrou o país dividido em três grupos. O gráfico mostra os 26 Estados-membros e o Distrito Federal pela alíquota máxima na herança e na doação e pela forma de cálculo.
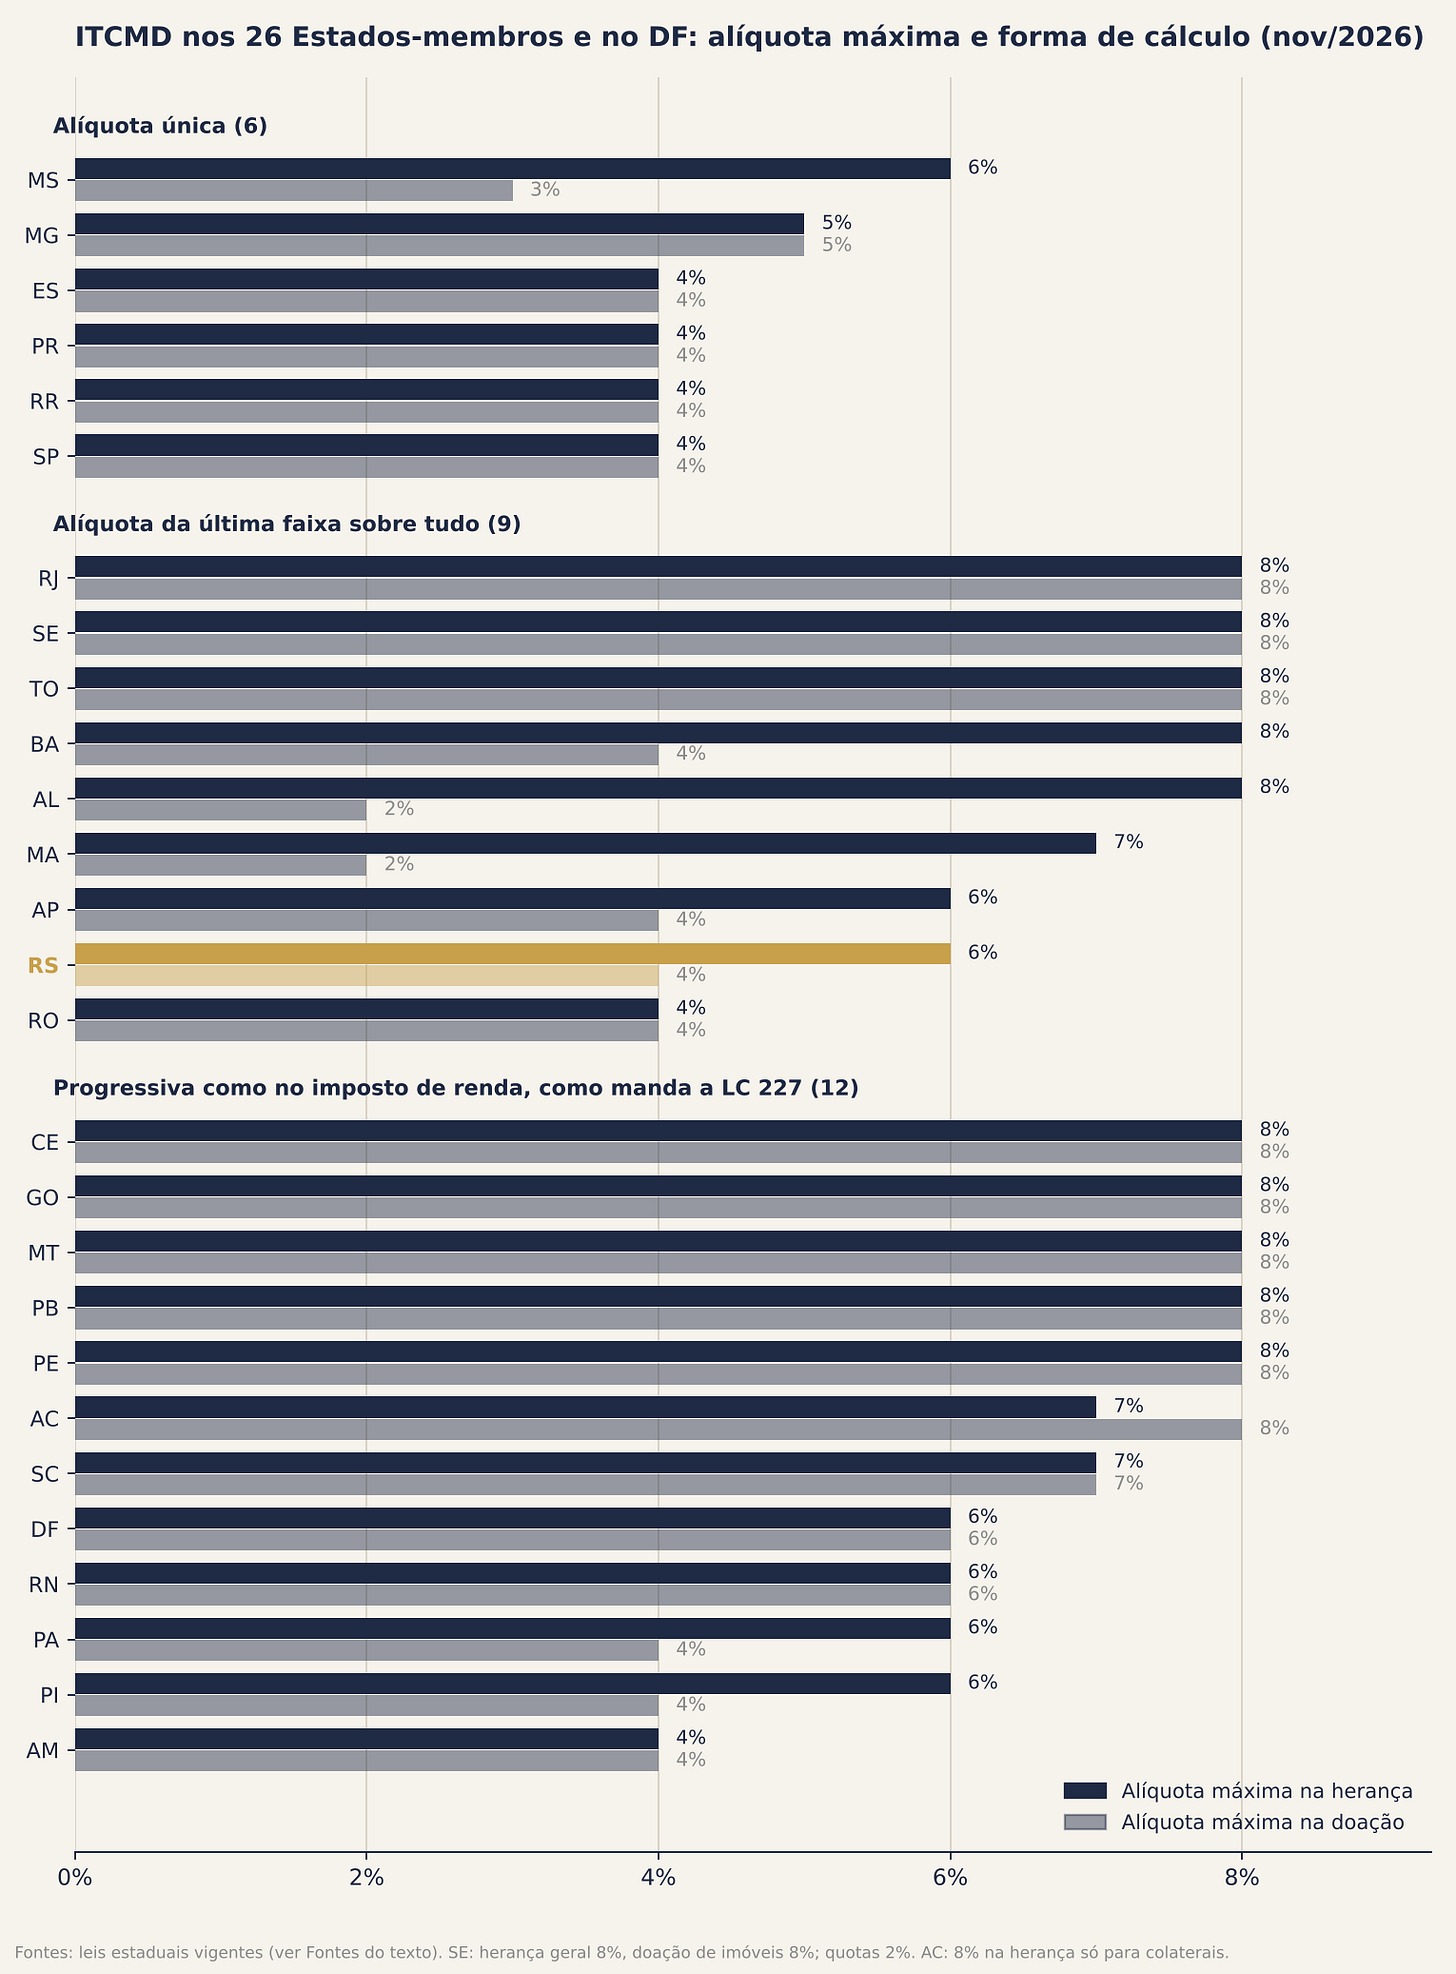
Seis ainda cobram alíquota única, que a Constituição deixou de permitir: São Paulo, Paraná, Espírito Santo e Roraima com 4%, Minas Gerais com 5%, Mato Grosso do Sul com 6% na herança e 3% na doação. Todos precisam de lei nova. Em São Paulo tramitam dois projetos em sentidos opostos, um com faixas de 2% a 8% e outro de 1% a 4%, e nenhum virou lei.
Nove têm várias alíquotas, mas cobram a da última faixa sobre tudo, como o RS: Rio de Janeiro, Bahia, Tocantins, Sergipe e Alagoas chegam a 8% na herança; o Maranhão, a 7%; Amapá e Rio Grande do Sul param em 6%; Rondônia, em 4%.
Doze já são progressivos como no imposto de renda, que é o que a LC 227 manda: Ceará, Goiás, Mato Grosso, Paraíba e Pernambuco vão a 8%; Acre e Santa Catarina, a 7%; Distrito Federal, Rio Grande do Norte, Pará e Piauí, a 6%; o Amazonas, a 4%.
Até onde consegui apurar, nenhum dos 27 publicou em 2026 lei adaptando a tabela à LC 227.
O RS, com 6% no topo da herança e 4% na doação, está na metade de baixo. Dez Estados-membros já cobram 8% na herança; aqui, 6%. Goiás, Ceará e o Rio chegam a 8% na doação; aqui, 4%. A margem para a Assembleia gaúcha subir existe, mas o ponto de partida não é alto.
A lei gaúcha de hoje é mais cara que a da LC
Aqui entra o § 2º, o do cálculo como no imposto de renda.
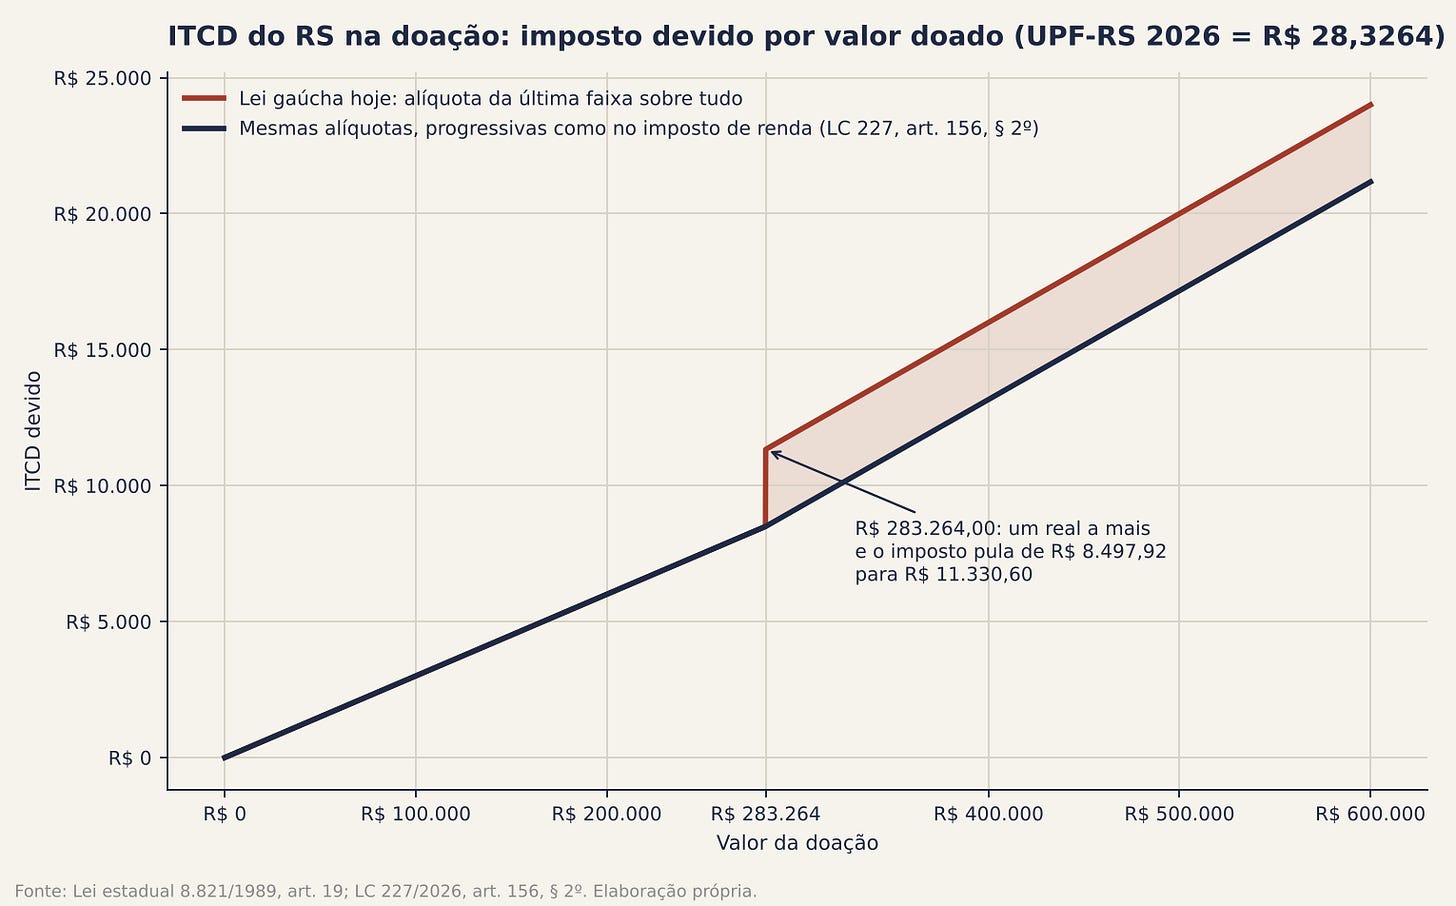
A lei gaúcha não calcula assim. Ela vê em que faixa o valor total cai e cobra a alíquota dessa faixa sobre tudo. Uma doação de R$ 283.264,00 paga 3% sobre tudo: R$ 8.497,92. Uma doação de R$ 283.265,00, um real a mais, pula para 4% sobre tudo: R$ 11.330,60. Um real de diferença custa R$ 2.832,68 de imposto.
Pela regra da LC 227, essa escada não existe. Uma doação de R$ 300.000,00 pagaria 3% sobre os primeiros R$ 283.264,00 (R$ 8.497,92) e 4% só sobre os R$ 16.736,00 que passam (R$ 669,44). Total: R$ 9.167,36. Pela lei gaúcha de hoje, 4% sobre tudo: R$ 12.000,00.
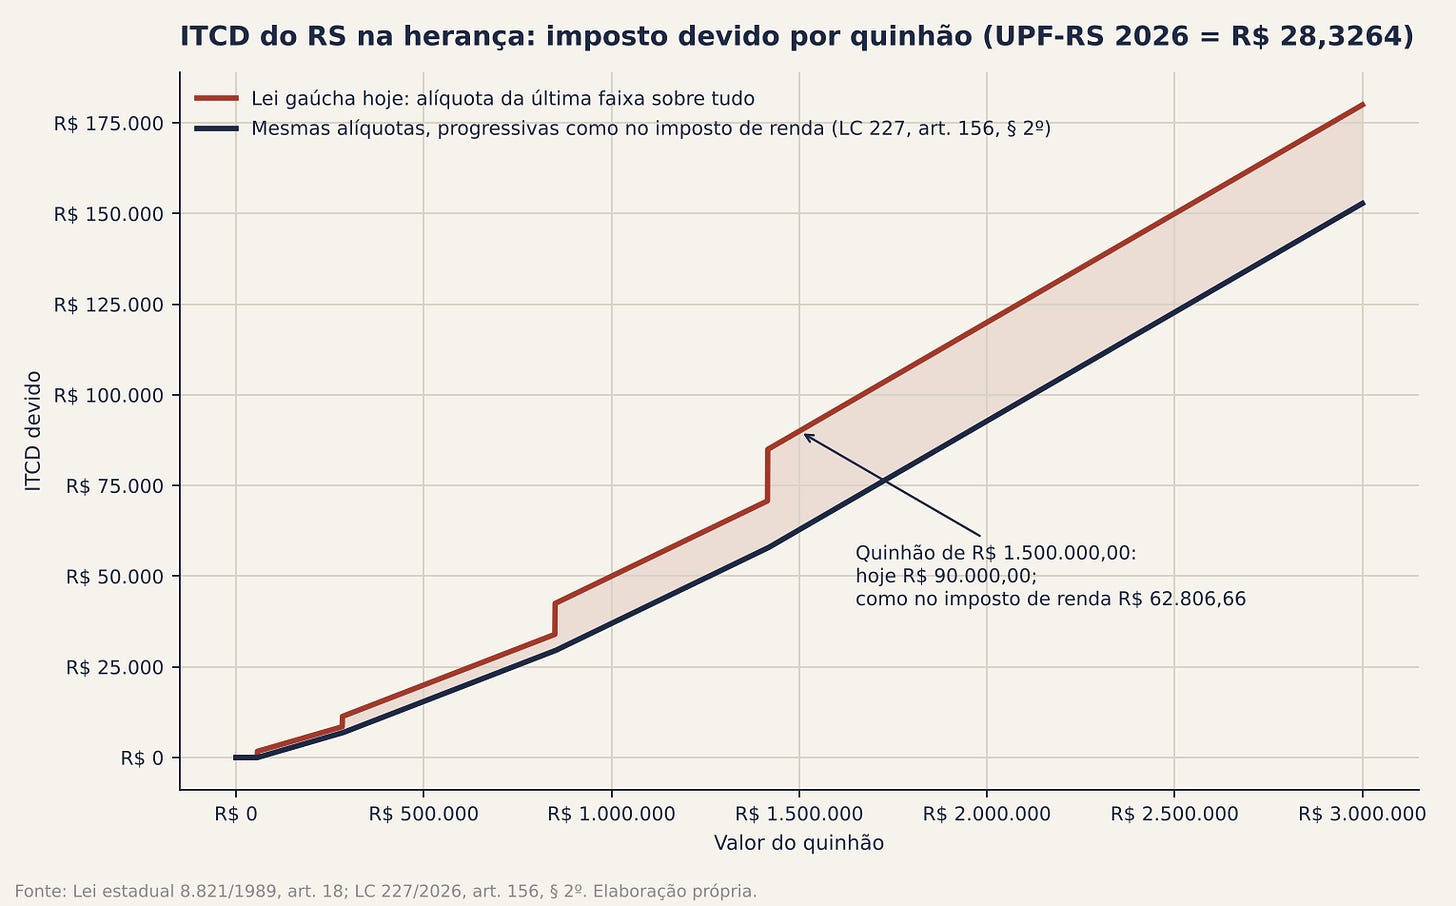
Na herança, a diferença é maior, porque são cinco faixas. Um quinhão de R$ 1.500.000,00 paga hoje 6% sobre tudo: R$ 90.000,00. Com as mesmas alíquotas gaúchas aplicadas como no imposto de renda, dá R$ 62.806,66. Quase R$ 30.000,00 a menos por herdeiro.
Para fazer a conta com o teu valor, o simulador de ITCMD do escritório abre no exemplo da doação de R$ 300.000,00 no RS. É só trocar o Estado-membro, o tipo de transmissão e o valor.
Se o RS fizer só o que a LC 227 manda, passar a calcular como no imposto de renda e manter as alíquotas, o imposto da maioria das transmissões baixa. Para subir, a Assembleia teria que aprovar alíquotas novas, mais altas, em cima da adaptação. Pode acontecer. Mas é decisão política futura, não consequência automática da reforma. E quem te vendeu o "faça antes que suba" não te contou que, pela forma de cálculo, hoje tu já paga mais do que a lei nacional prevê.
A herança: o inventário rápido não muda nada
A mãe do seu Nelson morreu em agosto de 2026. O imposto da herança dela é calculado pela lei de agosto de 2026. Não importa se o inventário terminar em dezembro, em março de 2027 ou em 2029.
É a Súmula 112 do Supremo, de 1963: o imposto de transmissão causa mortis é devido pela alíquota vigente ao tempo da abertura da sucessão. A LC 227 repetiu (art. 156, § 1º, I) e foi além, fixando o fato gerador no dia do óbito e dizendo que ele não depende do inventário. O Código Tributário Nacional fecha a conta: o lançamento se rege pela lei vigente na data do fato gerador, ainda que depois modificada (art. 144).
Quem manda correr com o inventário "antes do aumento" está vendendo pressa. O prazo do inventário pesa em outra coisa: multa por atraso e, em alguns Estados-membros, desconto por pagamento rápido. Alíquota, não.
E se a morte vier em 2027? Vale a lei de 2027. Que, no RS, será a mesma de hoje se nenhuma lei nova tiver sido publicada até lá.
A parte do aviso que é verdade
Duas preocupações do seu Nelson têm fundamento.
A primeira são as quotas. Quem tem imóveis dentro de uma empresa da família e transmite as quotas pelo patrimônio líquido contábil recebe um desconto que o imóvel em nome da pessoa física não dá. Pelo piso da LC 227, esse desconto acaba. Como a lei nacional já está em vigor, a doação de dezembro de 2026 e a de março de 2027 caem na mesma discussão; fazer em 2026 melhora a posição jurídica, porque a doação sai sob a lei gaúcha que fala em valor venal e tem prática consolidada. Não resolve. E na doação de quotas o fato gerador é a formalização, e a LC 227 aponta também o registro na Junta Comercial (art. 151, II): alteração assinada em 28/12 e registrada em 09/01 é doação de janeiro.
A segunda é a soma das doações. Quem pensava em doar um apartamento este ano e outro no ano que vem, para cada um ficar na faixa de 3%, precisa saber que o art. 155 manda somar no prazo que a lei gaúcha fixar. A estratégia do parcelamento depende de como o RS vai escrever esse prazo.
O que deve decidir a doação
Tirado o calendário, sobra o que importa.
Controle. Doação é definitiva. Se o seu Nelson quer continuar recebendo o aluguel dos dois apartamentos, a doação vem com reserva de usufruto, e o usufruto de imóvel só existe com registro na matrícula (Código Civil, art. 1.391). Sem isso, ele deixa de ser dono e deixa de receber.
O imposto de renda. A doação de pai para filho pode sair pelo valor da declaração ou pelo valor de mercado (Lei 9.532/1997, art. 23). A mercado, o doador paga 15% de imposto de renda sobre a diferença, até o último dia útil do mês seguinte. Pela declaração, não paga agora, mas o filho herda o custo baixo e paga o ganho quando vender. A própria cobrança desse imposto na doação está no Supremo, com repercussão geral reconhecida (Tema 1.391), sem julgamento de mérito. É conta de longo prazo, não de dezembro.
A legítima. Doação de pai para filho é adiantamento de herança (Código Civil, art. 544). Quando o doador morrer, quem recebeu em vida traz o valor à colação para igualar as partes (art. 2.002), salvo dispensa expressa. E a doação não pode passar da metade disponível (art. 549). Dois filhos, dois apartamentos e um sítio que não se divide em dois: isso se resolve no papel antes de ir ao cartório.
A alíquota travada. Esse é o ganho de formalizar: a doação fica com a lei do dia em que foi feita. O que vier depois não a alcança. Vale para dezembro de 2026 e vale igual para março de 2027, se a lei for a mesma.
O que fica
Seu Nelson vai doar os apartamentos aos filhos. Talvez ainda este ano, porque a soma das doações e a posição jurídica pesam. Mas vai doar depois de desenhar o usufruto, decidir se a transferência sai a mercado ou pela declaração, acertar a legítima com os dois e deixar o sítio para depois. O inventário da mãe segue no ritmo do inventário.
O que ele não vai fazer é assinar em 30/12 porque uma mensagem disse que 31/12 é o prazo.
A lei nacional já vale. A lei gaúcha ainda não mudou. Qualquer aumento tem que esperar o ano virar. O resto é decisão da família, e ela não tem data.
Quer ver a conta no teu caso? O simulador de ITCMD calcula o imposto da doação ou da herança em cada Estado-membro, pela lei de hoje e pelo modelo do imposto de renda. É simulação, não parecer.
Fontes
Lei Complementar nº 227, de 13 de janeiro de 2026, Planalto.
Lei nº 8.821, de 27 de janeiro de 1989 (ITCD) e tabela de alíquotas, Receita Estadual do Rio Grande do Sul.
Constituição Federal, art. 150, III, "b" e "c", e art. 155, § 1º, Planalto.
Código Tributário Nacional, art. 144, Planalto.
Súmula 112, STF.
Resolução do Senado Federal nº 9/1992, Câmara dos Deputados.
Lei nº 9.532/1997, art. 23, Planalto.
Código Civil, arts. 544, 549, 1.391 e 2.002, Planalto.
Leis estaduais do ITCMD: SP (Lei 10.705/2000, art. 16), PR (Lei 18.573/2015, art. 22), MG (Lei 14.941/2003, art. 10), ES (Lei 10.011/2013, art. 12), RJ (Lei 7.174/2015, art. 26), BA (Lei 4.826/1989, art. 9º, red. Lei 14.802/2024), CE (Lei 15.812/2015, arts. 16 e 17), PB (Lei 5.123/1989, art. 6º), PE (Lei 13.974/2009, Anexo 2, art. 11), PI (Lei 4.261/1989, art. 15), RN (Lei 5.887/1989, art. 7º), AL (Lei 5.077/1989, art. 168), SE (Lei 7.724/2013, art. 14), MA (Lei 7.799/2002, art. 110), SC (Lei 13.136/2004, art. 9º), GO (CTE, Lei 11.651/1991, art. 78), MT (RITCD, art. 25), MS (Lei 1.810/1997, art. 129), DF (Lei 3.804/2006, art. 9º, e Ato Declaratório SUREC 25/2025), AM (LC 19/1997, art. 119-A), AP (Decreto 5.541/2025, art. 15), PA (Lei 5.529/1989, art. 8º, red. Lei 8.868/2019), RO (Lei 959/2000, art. 5º), RR (Lei 59/1993, art. 79), AC (LC 373/2020, arts. 29 e 30), TO (Lei 1.287/2001, art. 61).