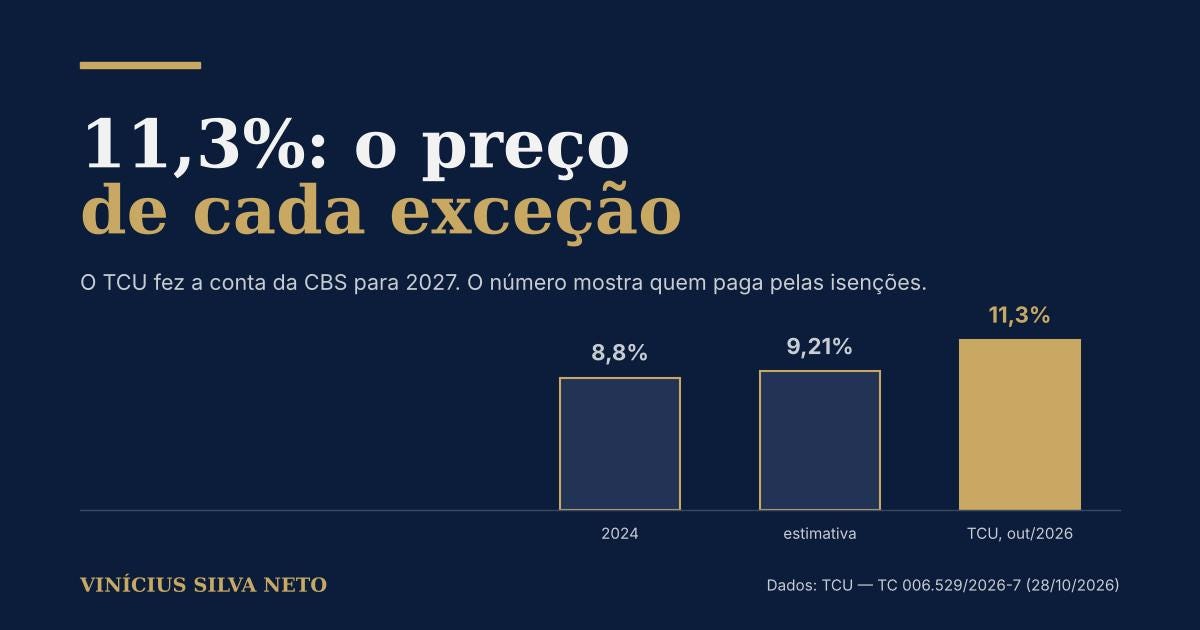
Na quarta-feira, 28/10/2026, a manchete estava em todos os portais: a alíquota da CBS em 2027 pode ser de 11,3%. Quando o governo apresentou a regulamentação da reforma, em 2024, a estimativa para a parte federal do novo IVA era 8,8%. Em julho de 2026, o Comitê Gestor do IBS já trabalhava com 9,21%. Agora o TCU, que é quem a lei mandou fazer a conta, chegou a 11,3%. Tu não precisa ser contador para perceber que alguma coisa cresceu no caminho entre a promessa e a planilha.
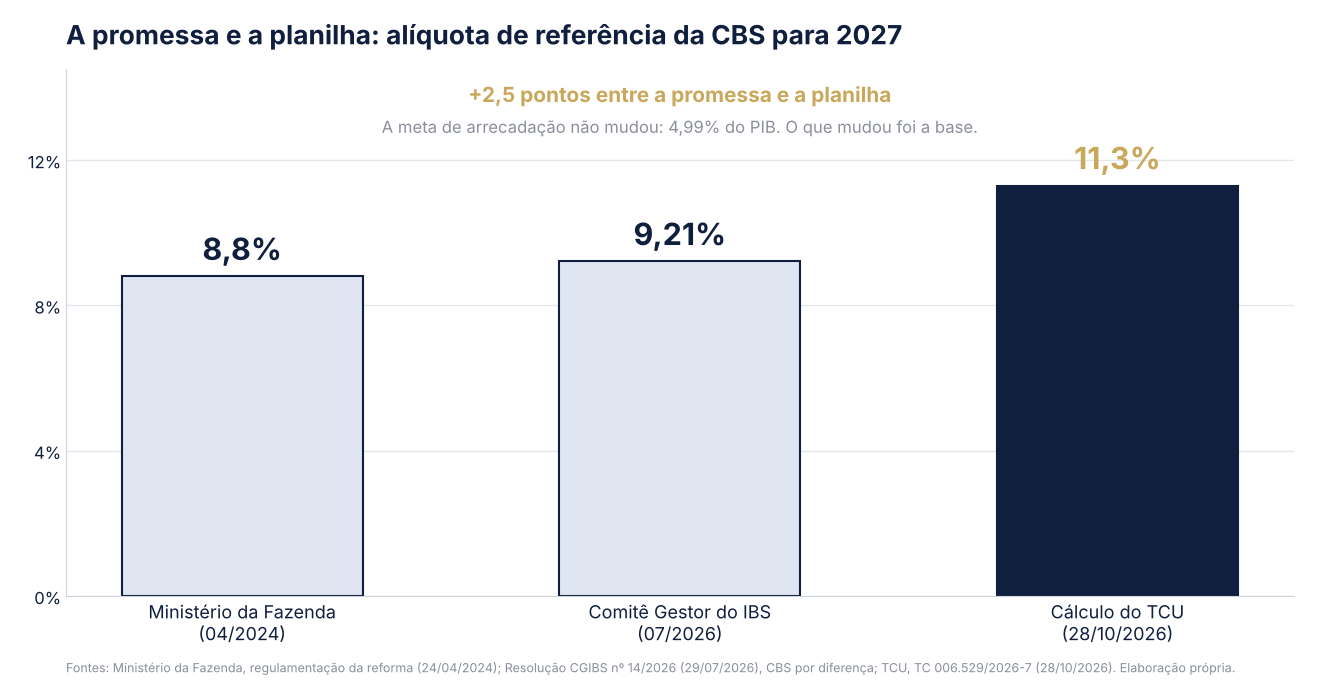
“Então aumentaram o imposto.” Calma, que a resposta é mais interessante do que isso. Ninguém mexeu na meta de arrecadação; a lei a travou. O que mudou foi outra coisa, e a tese deste post é direta: 11,3% é o preço das exceções que o Congresso aprovou, e esse preço quem paga é quem ficou de fora delas.
O que é a alíquota de referência da CBS
A alíquota de referência é o percentual calculado para que a CBS arrecade, em proporção do PIB, o mesmo que os tributos que ela substitui. Quem calcula é o TCU, por determinação do art. 130 do ADCT (incluído pela EC 132/2023) e da LC 214/2025; quem fixa é o Senado, por resolução.
O TCU divulgou em 28/10/2026 o cálculo para 2027: 11,3468%, arredondado para 11,3% pelos critérios da lei. O relatório (TC 006.529/2026-7, relator o ministro Vital do Rêgo) seguiu para o Senado, que pode aceitar o número ou propor ajustes com premissas alternativas; se não deliberar até 15/12, os 11,3% valem automaticamente.
Repara no que esse número é e no que ele não é. Ele não é a carga média do que tu consome, nem o imposto de cada produto, nem uma aposta de quanto a Receita vai arrecadar. É uma régua de calibragem. A reforma prometeu que a CBS não arrecadaria nem mais nem menos do que os tributos que ela substitui: a média do que PIS, Cofins, IPI e IOF-Seguros renderam entre 2012 e 2021, cerca de 4,99% do PIB. O TCU pegou essa meta, olhou para a base que sobrou depois de todas as exceções e perguntou: que alíquota, aplicada sobre essa base, devolve esses 4,99%? A resposta foi 11,3%. O relator insistiu nisso: não é uma escolha de aumentar carga, é a conta que fecha a promessa.
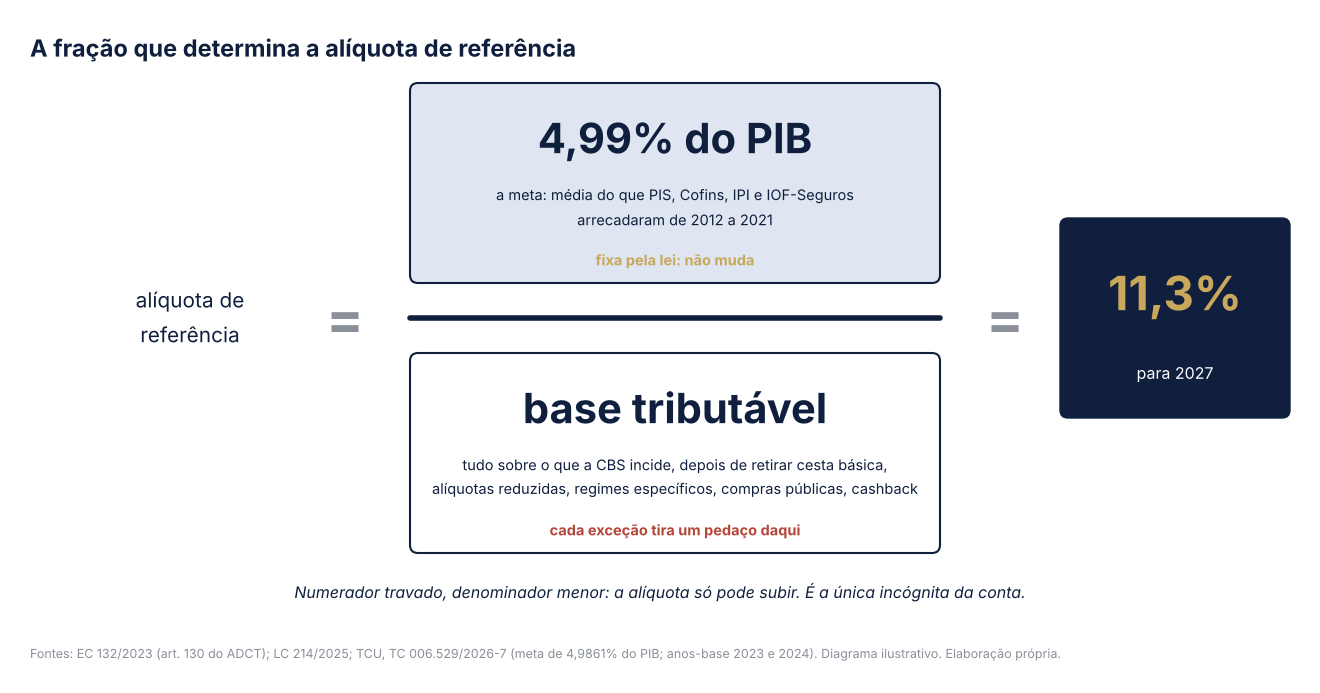
A palavra que importa aí é calibragem. O que define o resultado de um cálculo é o que entra nele.
A mesma água, um copo mais estreito
Pensa num copo com água até certa altura. A água é a arrecadação: a lei disse que ela tem de ser sempre a mesma, nem uma gota a mais, nem a menos. A largura do copo é a base do imposto, ou seja, tudo aquilo sobre o que a CBS incide. E a altura da água é a alíquota.
Agora pega essa mesma água e despeja num copo mais estreito. O que acontece? O nível sobe. Não entrou água nova; a quantidade é exatamente a mesma. Só que, com menos espaço para se espalhar, ela tem de subir mais para caber.
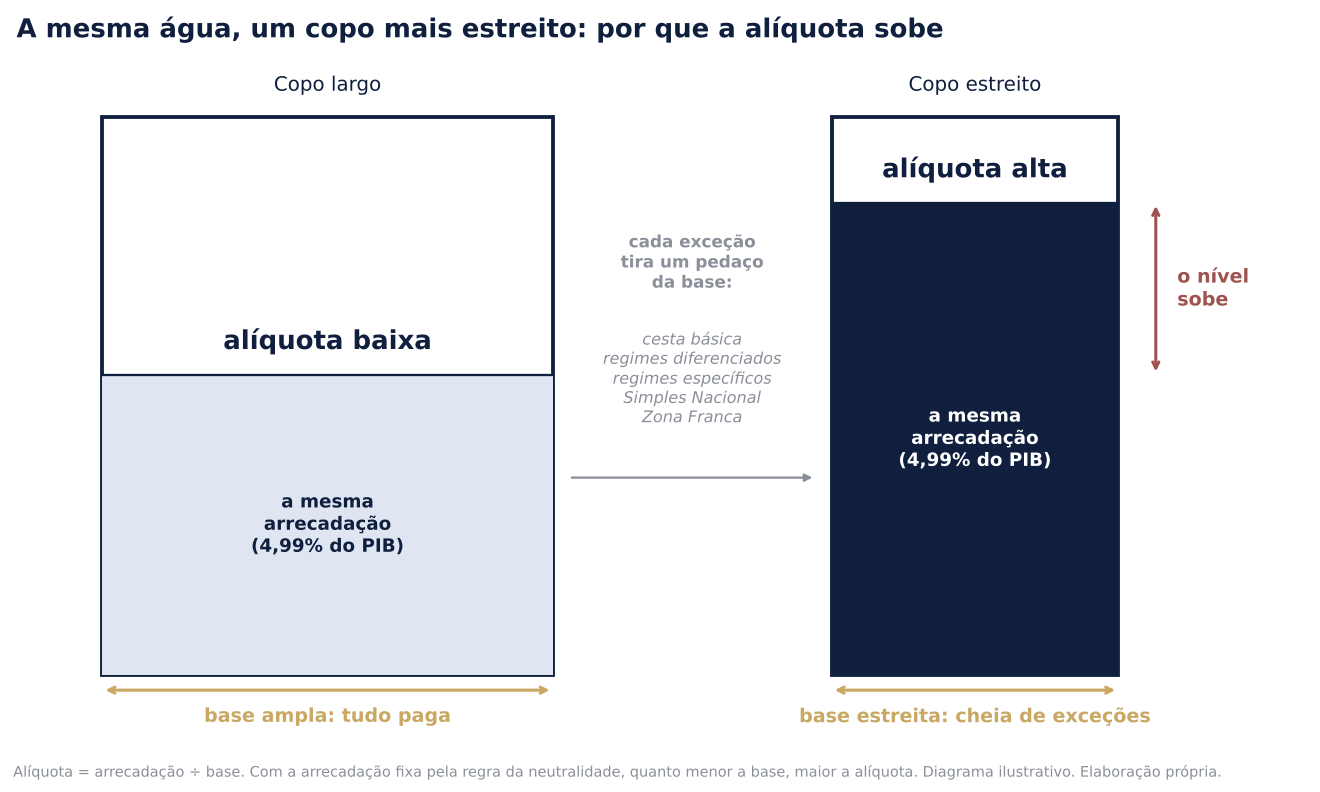
É isso que a reforma fez com a CBS. A quantidade de água ficou travada pela neutralidade, mas o copo foi sendo estreitado a cada votação. Cesta básica com alíquota zero. Regimes diferenciados com 60% de redução. Profissionais liberais com 30%. Regimes específicos, Zona Franca, uma lista que cresceu em cada etapa da tramitação. Cada exceção tirou um pedaço da base, e cada pedaço a menos de base é um pouco mais de alíquota sobre o que ficou. O relator disse isso com todas as letras: o resultado reflete as escolhas do Legislativo na tramitação, inclusive a extensão dos benefícios e dos regimes diferenciados.
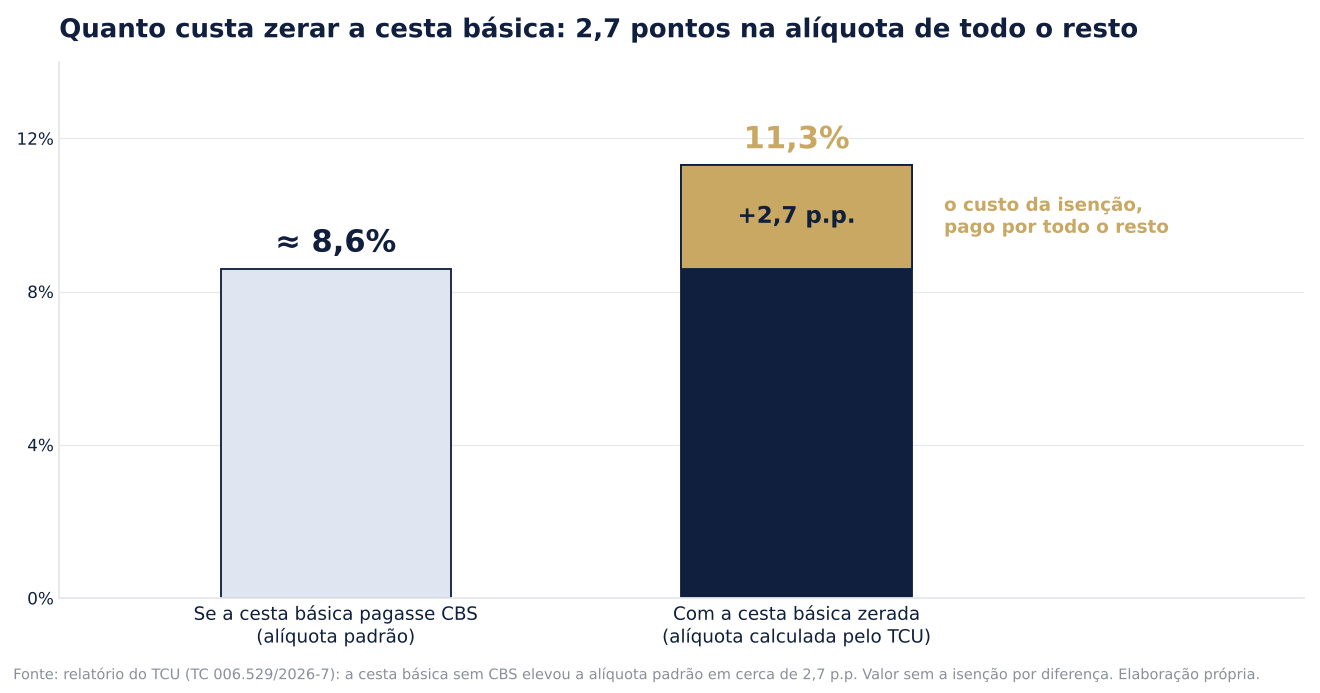
Quem desconfia que o número é arbitrário pode conferir no relatório do próprio Tribunal, que mediu uma dessas mordidas: a cesta básica sem CBS exigiu elevar a alíquota padrão em cerca de 2,7 pontos percentuais para preservar a neutralidade. Traduzindo: se o arroz, o feijão e o café pagassem CBS como todo o resto, a alíquota de todo o resto ficaria perto de 8,6%. Uma única exceção, a mais simpática de todas, aquela que ninguém tem coragem de criticar em plenário, custa quase um quarto da alíquota que tu vai pagar em tudo o que não é cesta básica.
“Mas isentar a cesta básica ajuda o pobre”
Ajuda, e é por isso que ela passou sem resistência. O problema é que ela ajuda muito mais quem não precisa.
Não é opinião minha. Quem disse isso ao Senado, em setembro de 2023, foi o mesmo TCU que agora calculou os 11,3%. No relatório que entregou ao relator da reforma, o Tribunal se apoiou num estudo do próprio governo federal, do Conselho de Monitoramento e Avaliação de Políticas Públicas, feito com a Pesquisa de Orçamentos Familiares 2017-2018 do IBGE, que registra o que cada família gasta com cada coisa. “Pobre” e “rico”, ali, são os 10% de famílias de menor e de maior renda.
O resultado é contraintuitivo. A família pobre destina 27% do que consome à comida e a rica, 13%; em proporção, a isenção parece feita para o pobre.
Só que, em reais de 2018, a família pobre gasta R$ 348 por mês com alimentos e a rica, R$ 792, mais do que o dobro. Resultado: de cada R$ 100 que o governo deixa de arrecadar com a cesta básica, R$ 61,50 ficam com a metade mais rica da população e R$ 38,50 com a metade mais pobre. Os 10% mais ricos levam três vezes mais que os 10% mais pobres.
O mesmo estudo fez a conta inversa. Reonerar os alimentos renderia R$ 15,9 bilhões só de PIS e Cofins; compensar as famílias pobres com transferência de renda, no cenário mais caro simulado, custaria R$ 9,15 bilhões. Sobrariam R$ 6,75 bilhões, o suficiente para dobrar a merenda escolar, o Programa de Aquisição de Alimentos e o programa de combate à fome, os três juntos. O TCU resumiu assim: estudos anteriores já comprovaram que o Bolsa Família é mais efetivo que a desoneração da cesta, e o cashback é a solução mais efetiva para focalizar o alívio em quem está na pobreza.
E tem um detalhe que a isenção esconde: ela nem chega inteira ao caixa. O relatório de 2023 cita a experiência europeia, em que menos da metade do corte de IVA costuma aparecer no preço, e o caso dos restaurantes franceses, em que os donos embolsaram mais de 55% da redução. A Receita gaúcha, que opera o Devolve-ICMS, o único cashback de IVA em funcionamento no país, contou ao Congresso a sua medição: só 13% do imposto cortado vira desconto para o consumidor.
A academia confirma com microdados. Rozane Siqueira, José Ricardo Nogueira e Carlos Luna (UFPE e Fiocruz, 2024), cruzando as alíquotas efetivas com a Pesquisa de Orçamentos Familiares, chegaram ao mesmo lugar: dos R$ 100 renunciados com a cesta isenta, R$ 26 ficam com os 20% mais ricos e menos de R$ 16 chegam aos 20% mais pobres.
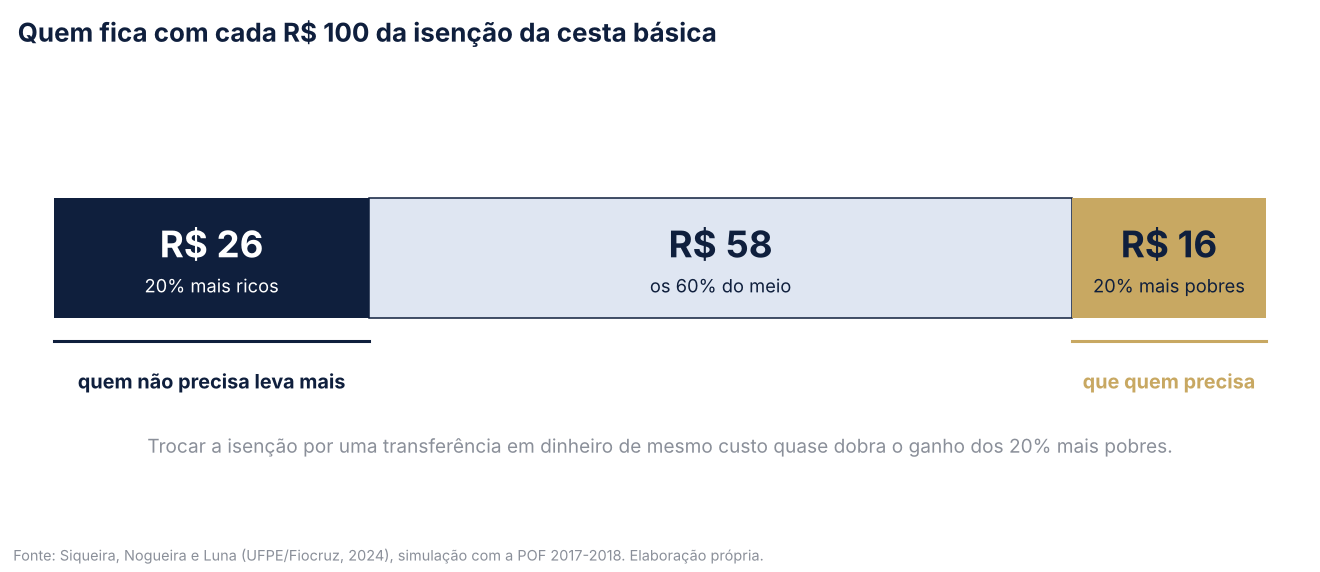
Na mesma simulação, trocar a isenção por uma transferência fixa de mesmo custo quase dobra o ganho dos 20% mais pobres, e tributar a cesta básica permitiria baixar em 4,3 pontos a alíquota padrão do IVA completo, que eles estimam em 33,2% (a conta deles soma CBS e IBS; os 2,7 pontos do TCU são só da parte federal).
O Banco Mundial, em estudo sobre a reforma brasileira, viu mais da metade do dinheiro das alíquotas reduzidas ir parar nos 10% mais ricos e concluiu que as reduções de IVA são caras e beneficiam os mais ricos em termos absolutos. Até fora daqui é assim: quando a Espanha zerou o IVA dos alimentos em 2023, metade do que o fisco deixou de arrecadar foi para os 40% de lares mais ricos. A Dinamarca, único país da OCDE com IVA único e sem nenhuma exceção, está entre os que mais gastam com transferências sociais e mais reduzem a desigualdade depois do imposto. Copo largo, água baixa, e o dinheiro chegando por fora, para quem precisa.
Repara que isso não é uma ideia estranha ao projeto. A versão original da PEC 45 propunha exatamente alíquota única e devolução do imposto para as famílias de baixa renda. Foi cedendo a pressões de grupos organizados que a versão aprovada ganhou os regimes diferenciados. O cashback sobreviveu na Constituição, mas pequeno, e a isenção foi colocada por cima dele. Ficamos com o pior dos dois mundos: um instrumento focalizado e tímido, e um instrumento largo e caro que dá mais para quem tem mais.
Então, quando alguém disser que a cesta básica isenta protege o pobre, a resposta não é “não protege”. É “protege mal, custa 2,7 pontos na alíquota de todo o resto, e o próprio governo já mostrou como proteger melhor gastando menos”. Quem defende a isenção não está escolhendo o pobre; está escolhendo não discutir o cashback.
Quem está dentro e quem está fora
É aqui que a aritmética vira política. Toda exceção cria dois grupos: o dos favorecidos, que pagam menos, e o dos demais, que pagam a alíquota cheia. E a alíquota cheia é mais alta exatamente porque o primeiro grupo existe.
Isso vale para a cesta básica e vale igualmente para o advogado que vai pagar 70% da alíquota, para o setor que ganhou regime específico, para a empresa que ficou no Simples. Cada um deles, individualmente, tem uma boa história para contar. Somados, eles são o motivo pelo qual quem não conseguiu contar história nenhuma vai pagar 11,3%.
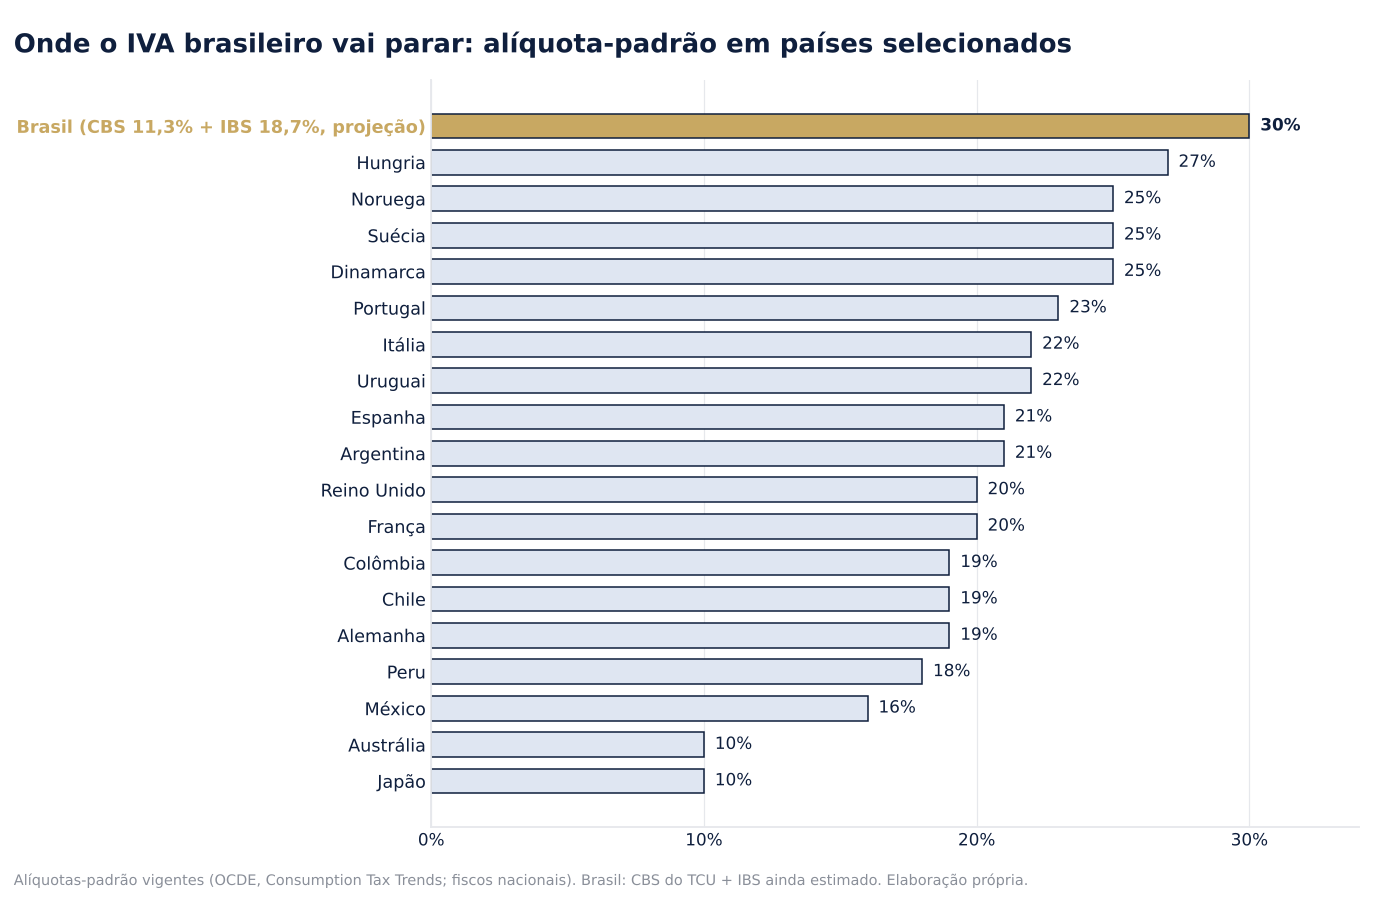
A reforma prometia simplicidade e base ampla. Entregou um IVA com dois dígitos de alíquota antes mesmo de somar a parte dos estados e municípios, que ainda não foi calculada, mas é estimada em 18,7%; juntas, as duas alíquotas chegariam a cerca de 30%. Para ter uma ideia do que isso significa, a Hungria, dona do IVA mais alto da Europa, cobra 27%. A vizinha Argentina cobra 21%. O Brasil está a caminho de um dos IVAs mais altos do mundo, nascido de uma reforma que dizia vir para simplificar.
“O Senado vai derrubar isso”
Pode ser. Os senadores podem acolher os 11,3% ou mexer nas premissas. E o cálculo tem mesmo premissas que o TCU reconhece como incertas: ele conta com R$ 136,64 bilhões a mais vindos das importações, R$ 67,78 bilhões do Simples Nacional e R$ 41,70 bilhões do combate à sonegação. Se essas estimativas forem otimistas, o buraco aparece depois, e não some.
Só que olha o que “ajustar premissas” significa na prática. Não é alargar o copo; é apostar que vai entrar água de outro lugar. Uma alíquota rebaixada por premissa, e não por base, não reduz carga nenhuma. Ela empurra a diferença para o ano seguinte, porque a alíquota será recalculada anualmente até 2033. Se o Senado baixar para 10% sem tocar na lista de favorecidos, o recálculo de 2028 devolve a conta, com juros de credibilidade. É a mesma lógica da empresa que gira com o dinheiro do imposto: parece que sobrou, mas tem devolução marcada.
Não dá para ter as duas coisas. Ou o copo é largo, ou a água sobe. O TCU acabou de escrever isso em um número, e o Senado tem até 15/12 para decidir se lê.
Fontes
TCU, processo TC 006.529/2026-7 (alíquota de referência da CBS para 2027), 28/10/2026: comunicado, íntegra da decisão (PDF) e painel CBS 2027.
Estimativas anteriores da CBS: Ministério da Fazenda, apresentação da regulamentação da reforma (24/04/2024), CBS 8,8% e IBS 17,7%; Comitê Gestor do IBS, Resolução CGIBS nº 14 (29/07/2026), IBS 18,70% e CBS 9,21%, usadas para o orçamento do comitê.
TCU, Grupo de Trabalho sobre a Reforma Tributária, relatório entregue ao Senado em 28/09/2023 (PDF) — capítulos 5 e 6: custo das exceções, cesta básica e cashback; traz o estudo do CMAP (Relatório de Avaliação Ciclo 2021, desoneração de PIS/Cofins da cesta básica, com a POF 2017-2018), a tabela de cenários da Nota Técnica Sert/MF de 08/08/2023, o estudo do Parlamento Europeu sobre repasse das alíquotas reduzidas e o caso dos restaurantes franceses (Benzarti e Carloni, 2019).
Siqueira, Nogueira e Luna, Impacto distributivo potencial de reformas na tributação indireta no Brasil: simulações baseadas na PEC 45/2019 (UFPE/Fiocruz, 2024): arXiv 2404.07651.
Banco Mundial, Brasil: impactos distributivos da reforma tributária e da isenção da cesta básica (2023): página da publicação.
Câmara dos Deputados, audiência pública de 10/06/2024 sobre a cesta básica na regulamentação da reforma (Receita Estadual do RS e Ministério da Fazenda): Agência Câmara.
Secretaria da Fazenda do RS, coletiva sobre cesta básica e Devolve-ICMS, 26/08/2020: apresentação (PDF).
Esade EcPol sobre a redução do IVA dos alimentos na Espanha, reportagem do Cinco Días de 30/03/2023: cópia (PDF).
Alíquotas-padrão de IVA dos outros países: OCDE, Consumption Tax Trends, e administrações tributárias nacionais.